Domain vdll.de kaufen?
Wir ziehen mit dem Projekt
vdll.de um.
Sind Sie am Kauf der Domain
vdll.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vdll.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
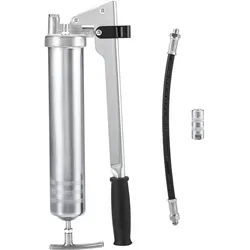
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Logistik, Schulbücher von Christian EisenschinkMehr als 200 Klausuraufgaben zur effektiven Vorbereitung auf die Prüfung. Mit den mehr als 200 klausurtypischen Aufgaben dieses Buches schaffen Sie sich in kürzester Zeit eine solide Basis für eine erfolgreiche IHK-Prüfung. Eng angelehnt an die Originalprüfungen werden alle prüfungsrelevanten Themen im Bereich Logistik abgedeckt und garantieren eine umfassende Vorbereitung: Musterlösungen zu jeder Aufgabe helfen Ihnen, Ihren Wissensstand zu überprüfen und vorhandene Wissenslücken gezielt zu schliessen. Detaillierte Erläuterungen veranschaulichen den Weg zur Lösung und geben Sicherheit. Das Glossar mit allen wichtigen Fachbegriffen garantiert Ihnen den schnellen Zugriff auf benötigte Informationen. Zahlreiche Prüfungstipps zeigen Ihnen, worauf es in der Prüfung ankommt. Auf das Wesentliche konzentriert vermittelt Ihnen dieser Band alles, was Sie für eine erfolgreiche Prüfung können und wissen müssen. Inhaltsverzeichnis: 1. Grundlagen der Logistik. 2. Einkaufs- und Beschaffungsprozess 2.1 Einkaufsprozess 2.2 Beschaffungsprozess 3. Materialwirtschaft und Lagerhaltung 3.1 Materialwirtschaft 3.2 Lagerhaltung 4. Wertschöpfungskette 4.1 Fertigungsprinzipien 4.2 Transportsysteme 4.3 Verpackung, Warenausgang und Verladung 4.4 Entsorgung 5. Aspekte der Rationalisierung 5.1 Optimierung des Produkt-Portfolios 5.2 Weltweiter Einkauf, Prozesse und Verschwendung 6. Spezielle Rechtsaspekte 6.1 Einkaufsverträge 6.2 Verkaufsverträge 6.3 Zollrecht bei Im- und Export 6.4 Abfallwirtschaft Lösungen Formeln Glossar Literaturverzeichnis Stichwortverzeichnis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Logistik, Fachbücher von Christof SchulteDer 360°-Blickwinkel auf die Logistik. Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Die Optimierung der Logistik zählt zu den zentralen Erfolgsfaktoren in der globalisierten Welt. Dieses Lehrbuch und Nachschlagewerk präsentiert Ihnen den aktuellen Stand der Logistik. Dazu werden neben den klassischen Logistikkonzepten insbesondere neue Entwicklungen und Herausforderungen, wie Industrie 4.0 oder das Internet der Dinge, die grossen Einfluss auf das Supply Chain Management haben, vorgestellt. Aufgrund seiner umfassenden, systematischen Darstellung sowie der zahlreichen Fallbeispiele findet dieses Buch nicht nur an vielen Hochschulen, sondern auch in der Praxis regen Einsatz. Aus dem Inhalt: - Logistikstrategie und Logistik-Controlling - Informations- und Kommunikationssysteme in der Logistik.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.